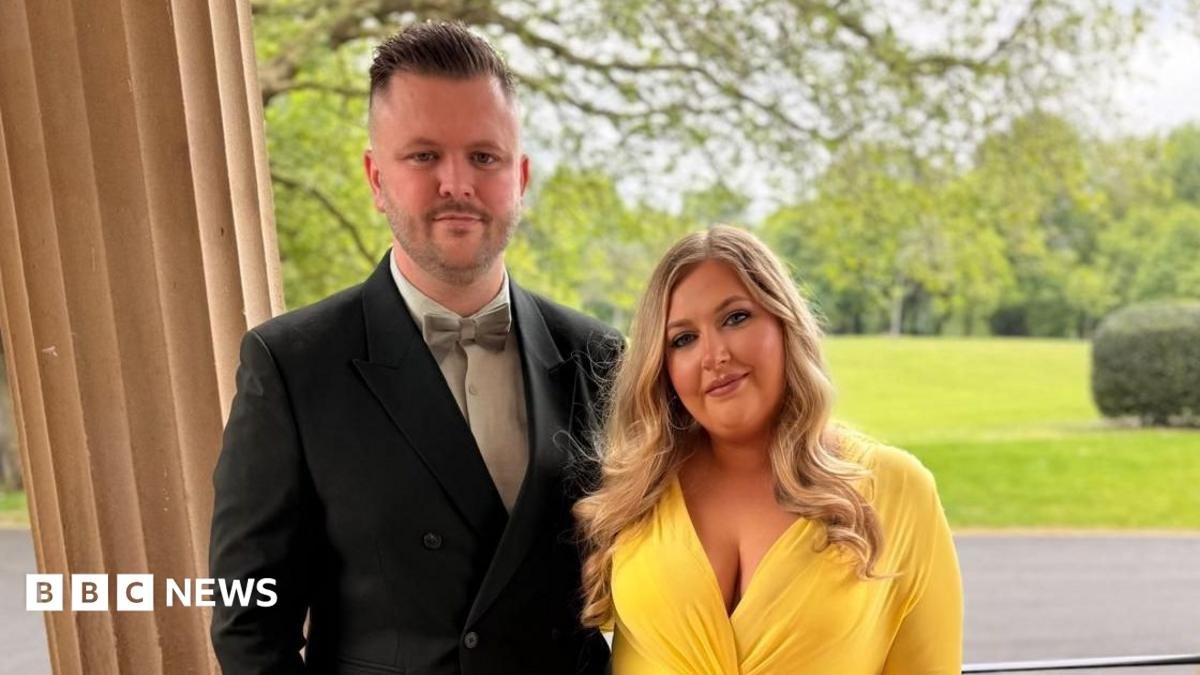
Conroy, 32, ve partneri Amber, 28, geçtiğimiz yıl kendi evlerine sahip olma hayalini gerçekleştirdiler. Manchester'ın merkezinde kirada yaşarken, peşinat biriktirmek için yeterli imkana sahip değillerdi. Ancak, bazı uzmanlar tarafından yüksek riskli olarak değerlendirilen 100% mortgage seçeneği ile tanıştılar. Skipton Building Society'nin sunduğu Track Record mortgage, borçluların ön ödeme yapmadan mülkün değerinin %100'ünü kapsıyor. Bu tür mortgage'lar için sıkı uygunluk kontrollerini geçmek ve genellikle daha yüksek bir faiz oranı ödemek gerekiyor. Conroy ve Amber için bu oran, beş yıl boyunca sabit 5.33% olarak belirlendi. Ağustos ayında, Manchester'ın kenarındaki Swinton'da £242,000 değerinde dört odalı bir ev satın aldılar. Bank of England verilerine göre, Birleşik Krallık'taki peşinatı mülk değerinin %10'undan az olan mortgage'ların oranı, 2008'den bu yana en yüksek seviyeye ulaştı. İlk kez ev alanlar için ortalama peşinat şu anda yaklaşık %20 seviyesinde. Lloyds, Santander, Skipton ve Yorkshire Building Society gibi kredi verenler, son yıllarda mülk değerinin %95'inden fazlasını kapsayan yeni mortgage anlaşmaları sunmaya başladı. Ancak bu krediler genellikle daha yüksek oranlar talep ediyor ve tüm mülk türleri veya borçlular için uygun değil. Conroy ve Amber, aylık £1,500 ödemeli 25 yıllık bir kredi aldılar. Conroy, daha yüksek maliyetle rahat hissettiklerini, çünkü iyi kazandıklarını ve maaşlarının artmasını beklediklerini belirtiyor. Ancak, düşük peşinatlı mortgage ile negatif öz sermaye riski taşıdıklarının da farkındalar. İlk beş yıl boyunca mortgage'larını aşırı ödemeyi planladıklarını ifade ediyorlar. Diğer bir çift olan Bronya ve partneri George, Ağustos ayında Kuzey Galler'deki Rhuddlan'da dört odalı evlerini almak için düşük peşinatlı mortgage kullandılar. Lloyds, onlara mülk değerinin yaklaşık %98'ini kapsayan £258,000 kredi verdi. Çift, 5,000 £ peşinatla 33 yıllık bir kredi aldı ve aylık £1,400 ödüyorlar. Bronya, daha büyük bir peşinat verebileceklerini ancak tasarruflarını bir yenileme projesi için kullanmak istediklerini belirtiyor. 2008 küresel mali krizinde düşük peşinatlı mortgage'ların yaygın kullanımı önemli bir faktör olarak görülmüştü. Ancak günümüzdeki anlaşmalar, çok daha güçlü uygunluk kontrollerine sahip ve aynı riskleri taşımıyor. Skipton'ın sıfır peşinatlı mortgage'ı için borçluların en az 12 ay boyunca kiralarını düzenli ödediklerini ve son altı ay içinde kredi ödemelerini yaptıklarını kanıtlamaları gerekiyor.
100 Yüzde Mortgage ile Ev Sahibi Olmanın Yolları
Conroy ve Amber, 100% mortgage ile ev sahibi olmanın avantajlarını ve risklerini paylaşıyor.